ニック・マジュリー氏の最新作「Wealth Ladder 富の階段」を手に取りました。

前作の「Just Keep Buying」が「いつ、何に投資すべきか」という具体的な戦術をデータで示した一冊だったのに対し、本作は人生のステージに合わせた「戦略」を説く一冊となっています。
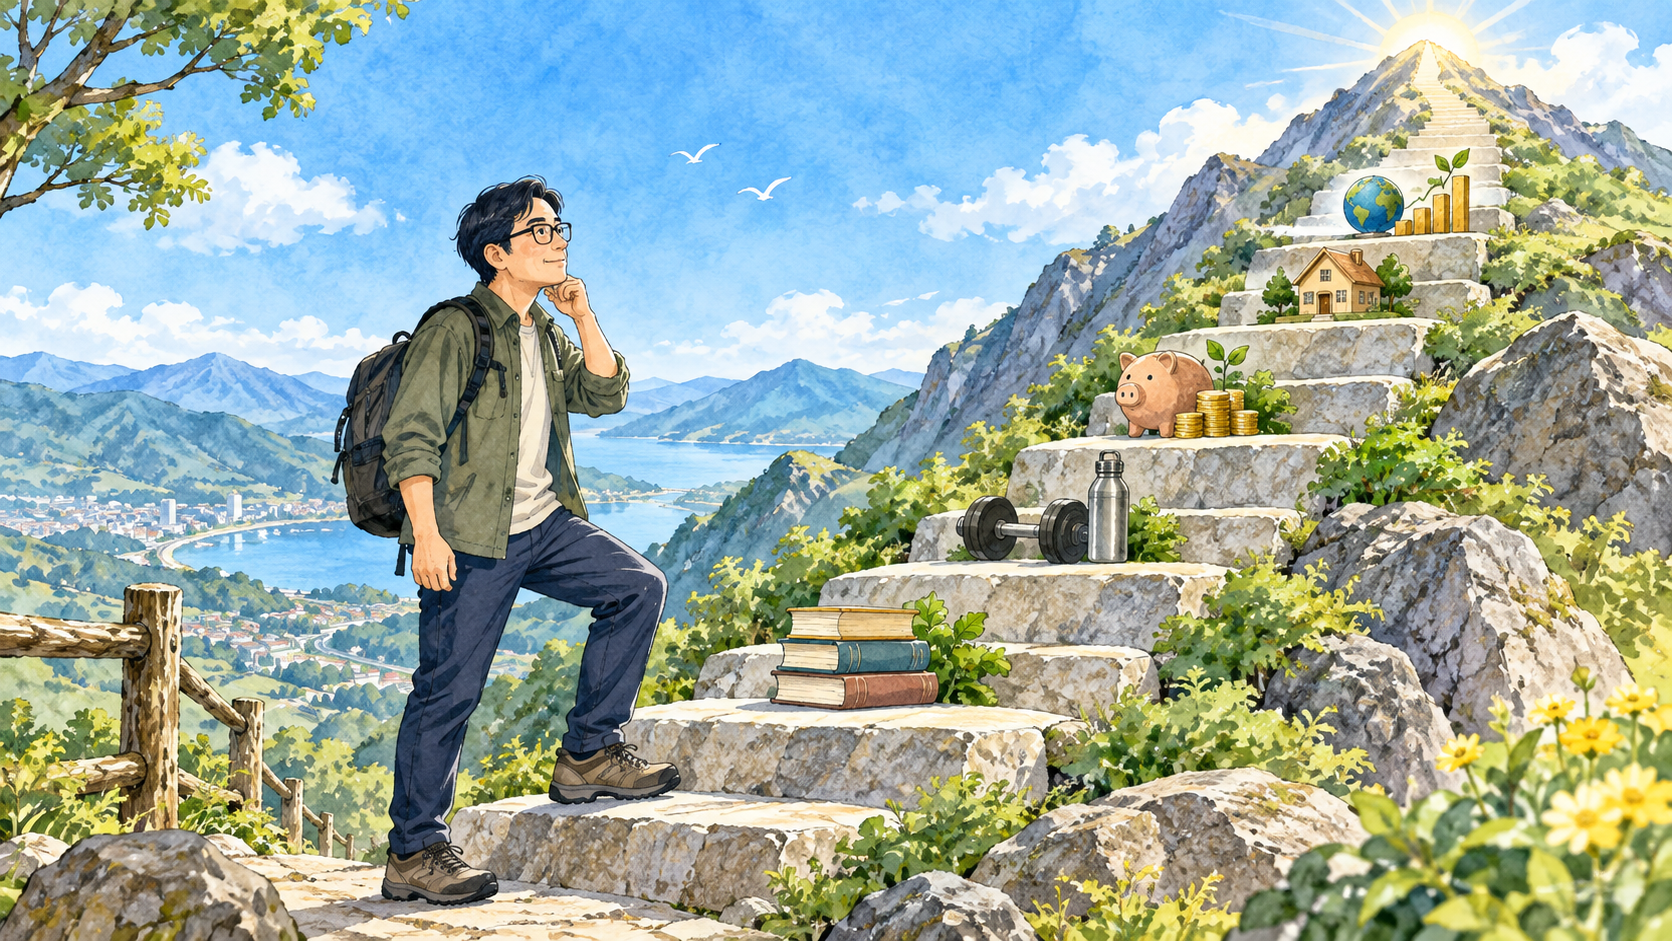
特に注目すべきは、純資産の額によって「レベル1」から「レベル6」までの階段を設定し、それぞれの段階で優先すべき行動を明確に示している点です。
今回は、多くの方が該当する「レベル3(資産10万ドルから100万ドル)」に焦点を当て、
この段階で取るべき資産形成の生存戦略について深掘りします。
複数の収入源を持つことが、真の安定を生む
レベル3の段階において、マジュリー氏は「収入源を複数持つこと」の重要性を繰り返し強調しています。
これは、単に「お金を増やすスピードを上げる」ためだけではありません。
一つの会社や一つの事業、あるいは株の上昇益といった単一のソースに依存すること自体が、この段階では最大のリスクになり得るからです。
資産が10万ドル(約1,500万円)を超えてくると、投資の複利効果が実感として現れ始めます。しかし、それと同時に「守り」の意識も必要です。本業以外に副業での収入があったり、配当金という形で労働以外のキャッシュフローが生まれていたりすることは、精神的な安定に直結します。
私自身、積立投資を続ける中で、FP資格の活用や情報発信など、自分に合った形で「小さな収入源」を模索してきました。
自分に合った複数の蛇口を持つことは、資産を雪だるま式に増やす上で、もはや不可欠な要素と言えるでしょう。
もちろん、言うは易く行うは難しで、まだまだ模索中です。
副業で大きく当てることを目指すのではなく、何が合っているかを小さく継続していくやり方が自分に合っていると思い、少しずつ試しています。
消費の罠を回避し、エゴを管理する技術
一方で、このレベル3という階段は、最も「浪費」の誘惑にかられやすい危険なゾーンでもあります。
ある程度の資産ができ、収入も安定してくると、
周囲との比較から「もっといい暮らしをしてもいいのではないか」というエゴが顔を出し始めます。
しかし、本書が警鐘を鳴らすように、この段階での消費の拡大は資産形成の勢いを劇的に削いでしまいます。
私は以前から「貯金 = 収入 - エゴ」という方程式を大切にしています。
どれだけ稼いでも、見栄のために生活水準を上げてしまえば、富の階段を登る足取りは一気に重くなります。
特に子育て世帯などは、教育費や住宅ローンなど、必然的に支出が増える時期でもあります。
だからこそ、「本当に自分の価値観に必要な支出なのか」を常に問い続ける必要があります。
贅沢そのものを否定するのではなく、他人の目ではなく自分の心を満たすものにお金を投じる姿勢が、このレベルでは決定的な差を生むのです。
知識というレバレッジをかけて、戦略を加速させる
富の階段を一段ずつ着実に登るために、私が最も効果的だと感じているのが「読書による自己投資」です。
本は1,500円前後で手に入りますが、そこに記された先人の知恵は、長期的に見てその何百倍ものリターンをもたらします。
マジュリー氏の著作もそうですが、良質な戦略書を読むことは、自分の立ち位置を俯瞰する「地図」を手に入れることと同じです。
闇雲に山を登るのではなく、今自分はどの高度にいて、次のキャンプ地(目標額)までにどんな装備が必要なのかを知る。
その「知っているか、知らないか」だけの差が、将来の資産額を大きく左右します。
知識を蓄えることは、資産形成において最高のレバレッジになります。
時間をかけて得た学びが行動を変え、その行動の変化が結果として純資産という数字に現れてくる。
この健全な循環を信じて、日々の積立と同様、知的な積み上げも怠らないようにしたいものです。
自分なりの登山ルートを、自分のペースで
資産形成は、誰かと競うレースではありません。他人の登るスピードを気にする必要はなく、大切なのは「自分と家族が納得できる景色」にたどり着くことです。
富の階段は一段一段が重いこともありますが、マジュリー氏が示す戦略をガイドにすれば、遭難のリスクは最小限に抑えられます。
複数の収入源を育て、エゴによる浪費を抑え、学びを継続する。
このシンプルな原則を愚直に繰り返すことが、結局は一番の近道になるのでしょう。
人生はほぼ登山です。
急な坂もあれば、視界の開けない霧の中を歩く時期もあります。
しかし、正しい戦略を持ち、一歩ずつ足を前に出し続けていれば、必ず自分だけの絶景に出会えるはずです。
明日もまた、自分らしいペースで、一歩ずつ登っていきましょう。