資産形成において、私たちはつい「利回り」や「節税」といった数字の話にばかり目を奪われがちです。
しかし、パーソナル・ファイナンスの本質は、その名の通り「パーソナル(個人的)」な部分にあります。
どれほど優れた投資理論も、それを実行し、継続するのは生身の人間だからです。
特に、投資信託を売却して現金化する出口戦略は、理論だけでは片付けられない難しさがあります。
アメリカの経済学者たちが提唱する4%ルールなどは、統計的には非常に合理的な取り崩し方法です。
しかし、いざ自分の口座から元本が減っていくのを目の当たりにすると、多くの人が言葉にできないほどの不安を感じます。
この不安の正体は、これまで自分を守る盾だった資産が削られることへの防衛本能だと思います。
これまで、コツコツ積み立てを重ねて、増えること自体にも喜びを感じていたのが、
ある日突然、これからは使っていこうとしても、すぐに使える未来を想像するのは難しい気がします。
個人投資家が本当に研究すべきは、相場のグラフではなく、
こうした自身の「心理面」なのかもしれません。
4%ルールの正論と、元本が減る「心の痛み」
インデックス投資の理想的な出口として語られる4%ルール。
資産を運用しながら毎年一定割合を引き出せば、
長期間資産を枯渇させずに使い続けられるというモデルです。
しかし、このルールを教科書通りに実行できる人は少ないのではないでしょうか。
人間の脳には、得られる喜びよりも失う痛みを大きく感じる性質があります。
15年、20年と大切に育ててきた資産は、もはや単なるお金ではなく、自分の努力や時間の結晶です。
それが減っていくことは、自分のアイデンティティや将来の安全が脅かされるような感覚を伴うのではと思います。
結果として、十分な資産があるにもかかわらず、
切り崩す勇気が出ないまま老後を過ごし、最後には使い切れなかった数字だけが残ってしまう。
そんな気がします。
お金は使って初めて、私たちの生活を豊かにする道具としての価値を発揮します。
数字を増やすことが自己目的化してしまい、道具に使われる側になっていないか、一度立ち止まって考える必要があります。
資産形成の途中から「使う筋肉」を鍛えておく
では、どうすればこの心理的な呪縛から逃れられるのでしょうか。
重要なのは、資産形成のゴールに到達してから「使うこと」を考えるのではなく、
形成の途中から少しずつ「使うこと」に意識を向けることだと思います。
投資信託の積立を淡々と続ける一方で、そこから生まれる運用益の一部を、あえて「今の幸せ」のために使ってみる練習をおすすめします。
例えば、年に一度、家族での旅行代や特別な体験に、資産の一部を充ててみるのです。
これは単なる消費ではなく、お金を価値ある体験に変換する「技術」の習得です。
早い段階からお金を使うことによる満足度を実感しておくことで、将来、本格的な取り崩しが必要になった際にも、過度な恐怖を感じずに済みます。
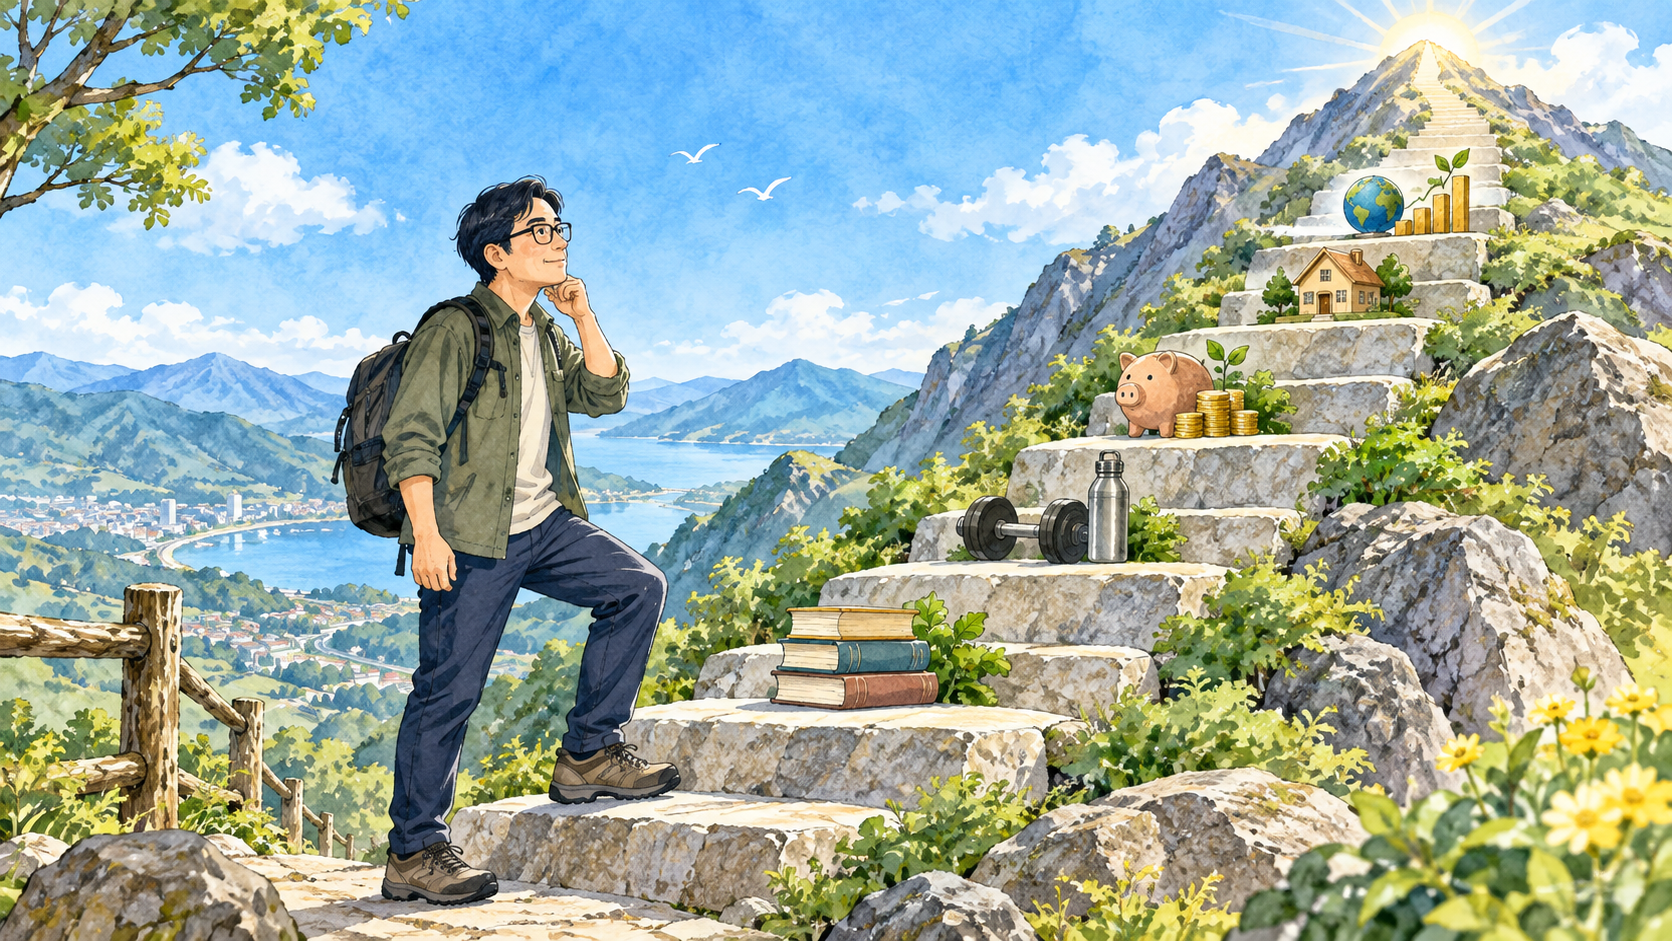
登山でも、登る技術と同じくらい、安全に下山する技術が重要です。
資産形成という登山の途中でも、時折景色を楽しみ、装備(お金)を適切に消費する判断力を養ってみることは非常に大切なことのように思います。
お金の本当の価値は「記憶の配当」に変わったとき
究極的に言えば、私たちが目指すべきは「資産を最大化して死ぬこと」ではなく、
「人生の幸福を最大化すること」です。
お金を墓場まで持っていくことはできませんが、そのお金を使って得た経験や、家族との思い出は、最期まで自分を支える「記憶の配当」となります。
資産形成において、知識や理論は自分を守るための地図になります。
しかし、その地図を持って実際にどこを歩き、どんな景色を見るかは、私達自身の選択にかかっています。
インデックス投資家こそ、資産を増やすことと同じくらいの情熱を持って、
それをどう人生の彩りに変えていくかを計画しないといけないと考えています。
お金を貯めることと、使うこと。
この二つのバランスを自分なりに整えられたとき、初めてパーソナル・ファイナンスは完成します。
今日という日を大切にしながら、
将来の自分と今の自分が共に笑えるような、
納得感のある資産管理を目指していきましょう。